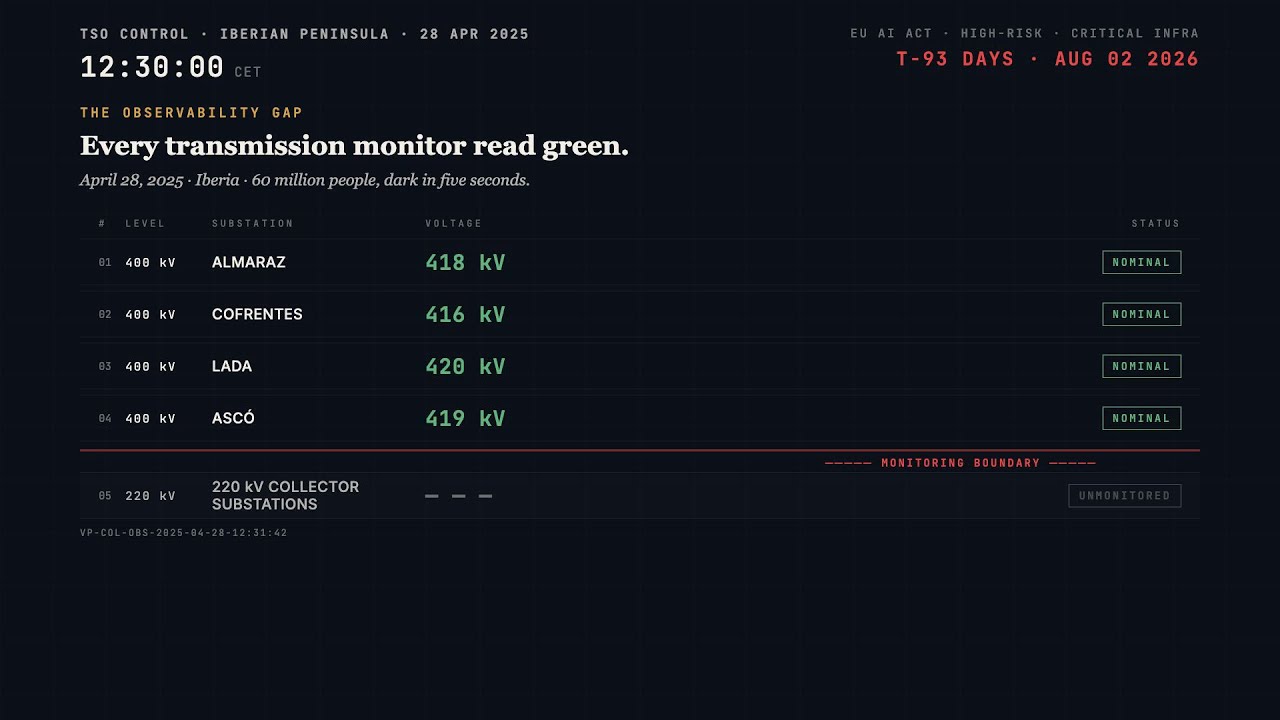
電網 AI 並非軟體問題,而是一個具有軟體介面的物理問題。2025年4月的伊比利半島大停電——在20秒內跳脫了 2,200 MW 的發電容量,導致 6,000 萬人失去電力——終結了一場持續多年的爭論。ENTSO-E 專家小組最終報告(2026年3月)證實,根本原因是發電機處於固定功率因數模式引發的連鎖過電壓,而非再生能源的間歇性。
對於將 AI 部署至電網運行的每家公用事業機構而言,其教訓十分明確:一個忽視電壓穩定度、虛功率流以及變流器控制動態的最佳化模型,可能會在軟體中建議看似經濟最佳、卻在硬體中引發連鎖故障的操作(我們關於伊比利半島大停電後工程化電網韌性的研究)。Veriprajna 圍繞 NERC CIP 合規性、電網物理特性與運行限制,為電力、天然氣與自來水公用事業機構建置客製化 AI。
無人預先規劃的 NERC CIP 難題
NERC CIP 標準最初是為確定性控制系統而制定。位於控制中心與調度平衡機構之間 ICCP 鏈結上的 AI 推論引擎可能會觸發 「中度影響」BES Cyber System 分類 (依據 CIP-002-5.1),產生公用事業機構與 AI 供應商均未預料到的合規義務。
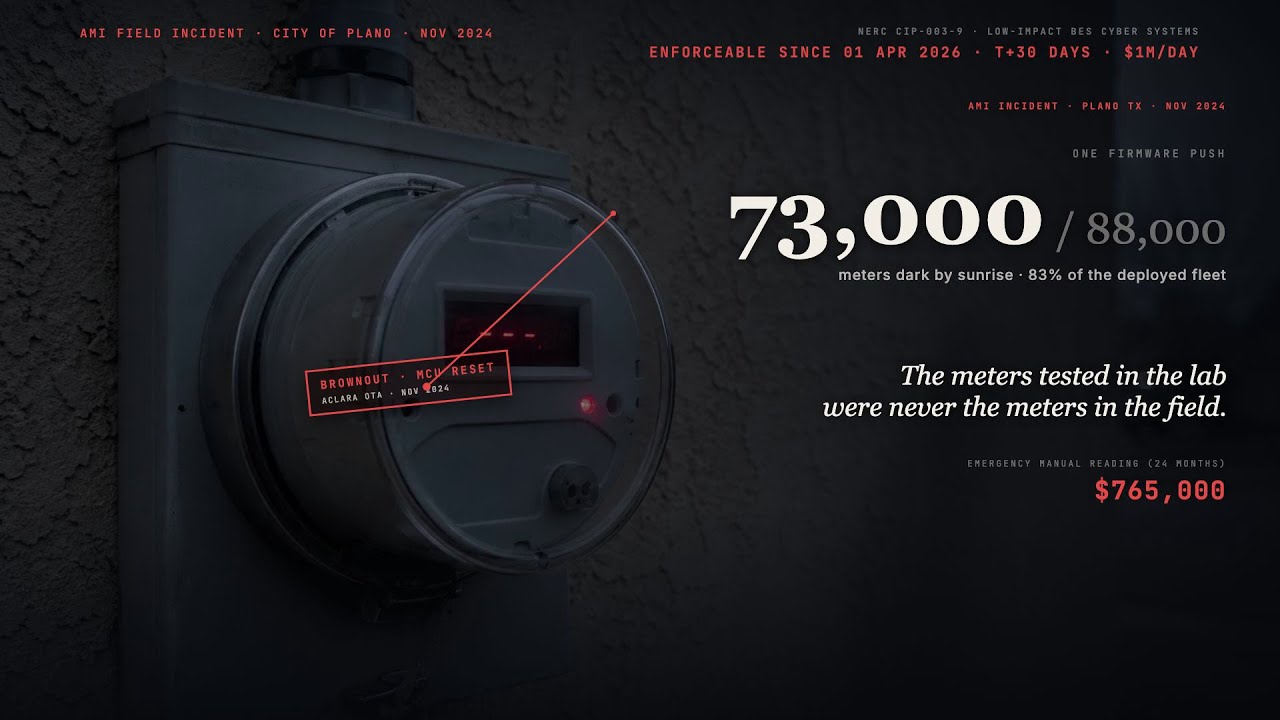
- CIP-003-9 於 2026年4月1日生效,擴大了對供應商電子遠端存取的治理範圍。
- CIP-015-1 強制要求具備外部可路由連接的高度與中度影響系統進行內部網路安全監控,全面合規期限為 2028年10月。
- CIP-013-2 要求具備文件化供應鏈風險管理計畫,處以高達 每天 $1M 的不合規罰款。
在公用事業機構將 AI 整合至運行的過程中,我們的方法始終將合規架構置於首位——從設計初期即行納入,而非在試點後才勉強拼湊。專案合作會將每個 AI 系統元件對照 CIP 分類標準進行全面對應,設計既符合 CIP-005 又能賦予 AI 所需數據存取權限的網路分段架構,並產出審計人員實際審查的合規文件產物。
一夜驟變世界中的負載預測
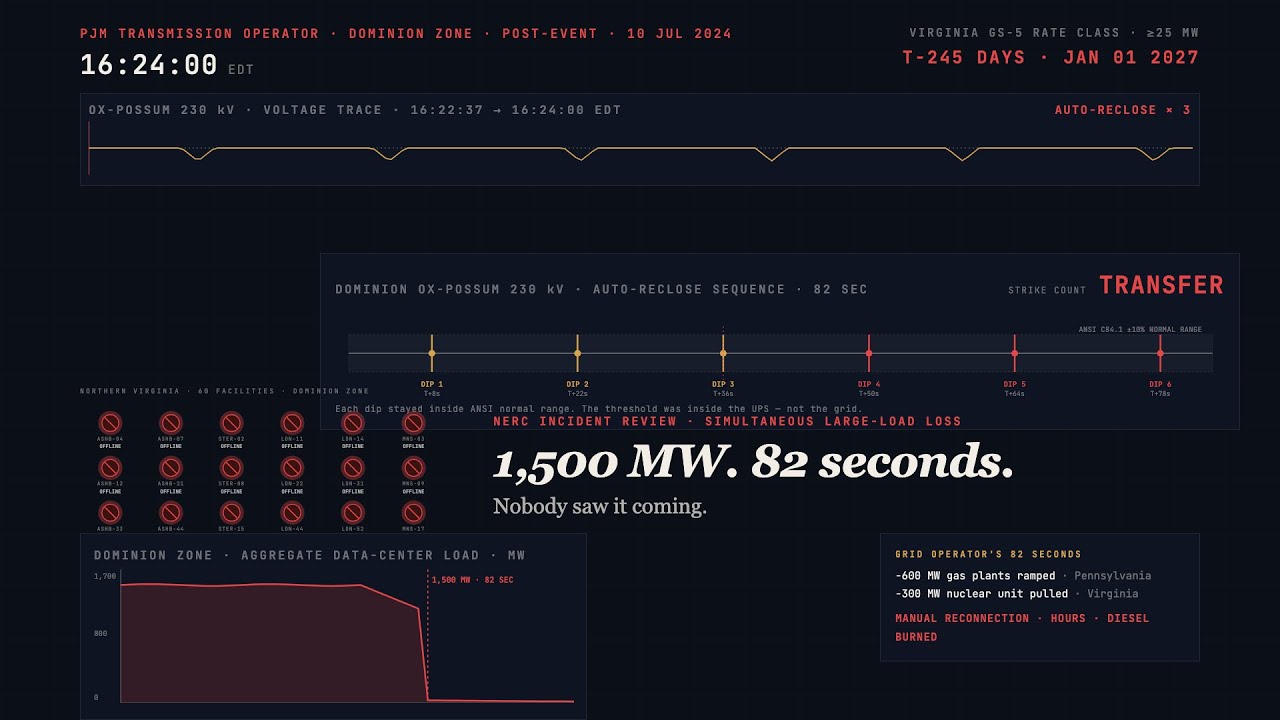
全美資料中心的電網電力需求將達到 2026年達 75.8 GW (S&P Global),至2035年可能達到 106 GW(BloombergNEF)。僅在2026/27年度,PJM 便將 12 GW 的新增電力需求歸因於資料中心,這解釋了容量成本倍增的原因。Goldman Sachs 估計,截至2030年全美需要 $720B 的電網升級。
公用事業規劃人員面臨的難題在於,AI 負載並不遵循歷史規律:資料中心專案時程更短、新增負載規模更大,且用電曲線比傳統商業負載更平緩。平均併網排隊時間已從2008年的不足2年激增至現在的5年以上,目前有 超過 2,000+ GW 的發電與儲能資源正在等候。FERC Order 2023 旨在解決積壓問題,但 PJM 才剛開始探索利用 AI 工具來簡化併網研究。
大多數公用事業的負載預測模型都是基於需求年增長 1% 的環境進行訓練。那個時代已經過去。我們設計的預測系統納入了 AI 基礎設施所產生的非傳統負載形態、快速爬坡特性以及具相關性的需求模式(參見 我們關於 PJM 電力缺口與 ERCOT 危機的研究)——因為在這種規模下,預測誤差即使僅有 5% ,也意味著數十億美元的資本錯配。
相關壓力:未能趕上2026-2028年動工期限的專案,將失去 45Y 與 48E 清潔能源抵減稅額 ,並面臨 30-50% 的成本上升。AI 可以加速群集研究分析,識別可能撤回申請的佇列位置,並使每個研究週期目前需數月人工的工程分析實現自動化——儘管目前尚無 ISO/RTO 大規模部署自動化可行性篩選。
分散式能源(DER)整合:通訊協定碎片化與物理特性的碰撞
FERC Order 2222 要求 ISO/RTO 允許分散式能源聚合體參與批發市場,但各地實施時程差異巨大。在實際運行中,DERMS 平台必須同時協調跨越 IEEE 2030.5、OpenADR、SunSpec Modbus 及 DNP3 的變流器、電池和受控負載——往往需要即時同步進行。 目前尚無任何單一商用 DERMS 能夠同時處理這四種通訊協定 ,且具備完全的即時處理能力。
| ISO/RTO | FERC Order 2222 實施現況 |
|---|---|
| CAISO | 2024年11月已上線 |
| NYISO | 2024年4月已上線 |
| PJM | 目標為2028年2月 |
| SPP | 預計至2030年第二季 |
協定本身仍在持續演進:基於 IEEE 2030.5-2018 與 2023 的 CSIP 版本,加上 CSIP 3.0 及 CSIP AUS 1.2 引入了進一步的變更。與此同時,加州的儲能容量從 2018年的 500 MW 增長至2025年年中的 16,900+ MW,其中電池在2025年3月29日傍晚爬坡時段提供了 12+ GW 的電力。僅在2025年第一季,CAISO 就削減了 738,000+ MWh 的太陽能發電量。
在此規模下,AI 調度品質對電網而言至關重要,絕非學術探討,正如我們在受物理約束智慧與維吉尼亞電網擾動研究中所詳述的(透過物理約束智慧實現結構韌性)。我們設計位於 DERMS、ADMS 與實體 DER 機群之間的協調層——負責協定轉換、即時約束執行,以及兼顧市場規則與電氣極限的調度最佳化。
超越供應商儀表板的智慧計量
Itron 佔有北美智慧電表 35% 的市場份額,Landis+Gyr 佔 32%(GlobeNewsWire,2025年7月)。兩者合計覆蓋了全美公用事業所部署 超過 100+ million 個 AMI 端點 中的絕大多數。它們所配備的分析平台皆針對自家的硬體生態系統而設計。
Landis+Gyr 的 Revelo 是首款具備邊緣運算功能的物聯網電網感測電表,但除了基本負載分析之外的進階分析功能十分有限。Itron 的分析平台主要處理需量反應與計費——而非那種能夠捕捉營收損失、且不會產生因觸發斷電而違反州 PUC 消費者保護法規之偽陽性(誤報)的多串流異常偵測。
全球竊電損失每年高達 $89.3B (IEEE Smart Grid),而用於偵測的機器學習模型面臨嚴重的類別不平衡問題:訓練資料中竊電事件極其罕見,導致誤報率居高不下。我們設計的 AMI 分析融合了電表數據、網路拓撲、氣象以及用電模式分析,以提高偵測準確度(詳見 我們關於先進讀表基礎設施韌性的研究),同時將誤報率控制在避免引發監管裁罰與客戶關係風險的門檻之下。
野火、甲烷、自來水:應對實體風險的 AI
Hawaiian Electric 承諾 在三年內(2025-2027年)投入 $450M 用於野火安全防護,包括 AI 攝影機與電網加固。SDG&E 基於十年的歷史記錄訓練野火模型,以預測電線桿與線跨級別的故障及起火機率。Technosylva 與 AiDASH 合作將野火建模與基於衛星的植被情報相結合。但多數公用事業仍依賴粗放的天氣驅動型 PSPS(公共安全斷電)決策,切斷整個線路的電源而非針對特定跨距,因為其風險模型缺乏實現高精細度所需的感測器融合能力。
對於瓦斯與天然氣公用事業,EPA OOOOb 強制要求進行具備 AI 相容性的洩漏偵測監控,規定於2025年前完成初步調查,並在2026年前持續收緊 LDAR 合規標準。來自 Bridger Photonics 與 Opgal 的新一代光學氣體成像系統利用 AI 實現逐幀自動甲烷特徵偵測。
對於自來水公用事業,AI 洩漏偵測已取得確鑿成效:Walla Walla 將無收益水量從 40% 降低至 10% 以下,單一公用事業部署顯示每年節省 $213,000(Oldcastle Infrastructure)。基於支援向量機(SVM)的洩漏偵測在 53項同行評審研究中達到了 94-100% 的準確率 (MDPI)。我們設計的感測器融合與風險評分系統,能將粗放的安全模型轉化為精準且具防禦性的營運決策——無論資產是輸電線跨、瓦斯幹線還是自來水配水管線。
代理型 AI 與控制室的核心課題
阿貢國家實驗室(Argonne National Laboratory)開發了 GridMind,這是一個多代理 AI 系統,各專業代理獨立處理排程、監控與調度,並透過共享的推理架構進行協同。這是美國能源部(DOE)為「未來控制室」所打造的原型。能源與公用事業領域的代理型 AI 市場在2025年規模為 $0.64B,預計至2030年將達到 $3.14B(Mordor Intelligence)。
42% 的公用事業機構 計畫在未來兩年內進行針對性的 AI 部署,但絕大多數缺乏內部 AI 專業知識(Utility Dive)。Duke Energy 的 AI 聊天機器人在前三個月內處理了超過 280,000+ 次互動,並將人工提交量減少了 90%;然而在2024年7月至2025年1月期間,英國公用事業客戶對 AI 處理客訴的滿意度卻從 47% 下降至 44%(Qualtrics)。
代理型 AI 在實驗室中的表現,與公用事業調度員在極地渦旋肆虐的凌晨三點控制室中所能信任的水準之間,存在著真實的鴻溝。縮小這項差距需要可解釋性、安全護欄以及多數 AI 供應商略過的人機協同(human-in-the-loop)設計。我們的方法是設計具備操作員可審計之推理軌跡的代理系統、防止自主操作違反操作規程的約束邊界,以及在 AI 面臨不確定性時能確保電網供電不中斷的平雅降級(graceful degradation)機制。
為何不選擇平台供應商或大型顧問公司?
GE Vernova、Schneider Electric 與 Siemens 各自建構了優秀的電網軟體——它們在 ABI Research 的 2026年電網數位化排名中位居前三名。然而,每個平台的 AI 能力都旨在將您束縛在該供應商的生態系統之內。採用 GE Vernova GridOS 的廠商只能獲得 GE 的 AI;採用 Schneider ADMS 的廠商只能獲得 Schneider 的 AI。如果您的公用事業運行混合基礎架構——大多數機構皆是如此——這兩家供應商都沒有動機去建構跨平台整合層。Oracle 與 Hitachi Energy 在 ISG 的電力與公用事業電網排名中名列前五,且各自帶有類似的生態系統鎖定效應。
大型顧問公司能帶來專案管理與策略框架,但撰寫工作說明書(SOW)的人員鮮少能排除 ICCP 協定問題,或設計能夠承受變電所電磁干擾(EMI)的邊緣部署架構。 Accenture 收購了 Orlade Group (於2025年9月),專門用於公用事業資本專案諮詢;Deloitte、McKinsey 及 Capgemini 均設有活躍的能源 AI 團隊。
我們的實務工作特意保持供應商中立:我們橫跨 GE、Schneider、Siemens 以及既有的傳統 SCADA 環境進行工程建構,而非依附於單一供應商的技術棧。我們的方法將 NERC CIP 合規架構、電網物理特性以及使公用事業 AI 有別於企業級 AI 的 OT 限制視為一階設計核心問題——在初始架構中即予以解決,而非在試點後進行補救改造。該項工作圍繞一支具備直接主導權且不受平台鎖定約束的資深工程團隊展開。
適用於電力、天然氣與自來水綜合公用事業的統一平台
電力、天然氣與自來水公用事業面臨著相似的 AI 挑戰——洩漏偵測、預測性維護、客戶服務以及法規合規——但供應商的解決方案卻受限於各自領域的壁壘。自來水 AI 洩漏偵測已展現出 94-100% 的準確率(MDPI 對53項研究的綜述),且為每家公用事業每年節省 $213,000(Oldcastle Infrastructure);天然氣公用事業面臨推動採用 AI 增強型光學氣體成像的 EPA OOOOb LDAR 要求;電力公用事業則需要符合 NERC CIP 規範的分析技術。
一個跨領域共享基礎設施與數據管道,同時尊重各領域特定法規與運行限制的統一 AI 平台,能避免部署成本與維護負擔翻至三倍。
核心要點
- 物理優先: 伊比利半島大停電證明,AI 調度必須強制落實電壓穩定度、虛功率與變流器動態特性——而非僅追求經濟最佳化。
- 合規優先: 接觸 BES Cyber System 的 AI 會觸發 NERC CIP 合規義務(CIP-002-5.1、CIP-003-9、CIP-005、CIP-013-2、CIP-015-1);我們在試點前便為此架構妥當。
- 預測全新負載: 資料中心需求(2026年達 75.8 GW)打破了 1% 成長模型;如今 5% 的預測誤差即可造成數十億美元損失。
- 協調分散式能源(DER)機群: 尚無任何單一 DERMS 能涵蓋 IEEE 2030.5、OpenADR、SunSpec Modbus 及 DNP3——我們打造整合層。
- 零誤報精準偵測: AMI 分析融合拓撲、氣象與用電量以打擊 $89.3B 的竊電行為,同時確保護航州 PUC 合規性。
- 供應商中立工程: 跨 GE、Schneider、Siemens、Oracle、Hitachi Energy 與傳統 SCADA 的跨平台工程——絕無廠商鎖定。
能源與公用事業
 觀看
資料中心電網互動 AI | Veriprajna
為資料中心打造的 AI 驅動電網彈性協調系統。預防位元組停電、最佳化 PJM 容量市場成本,並滿足 NERC 大型負載合規要求。
常見問題解答
當 AI 系統涉及 BES Cyber System 時,我們如何確保其符合 NERC CIP 規範?
位於控制中心與調度平衡機構之間 ICCP 鏈結上的 AI 推論引擎,可能會觸發 CIP-002-5.1 規範下的中度影響 BES Cyber System 分類,產生多數 AI 供應商從未規劃過的合規義務。CIP-003-9(2026年4月生效)擴大了供應商遠端存取治理;CIP-015-1 強制要求於2028年10月前實施內部網路安全監控;CIP-013-2 則要求供應鏈風險管理,違規罰款每天高達 $1M。我們將每個 AI 元件對照 CIP 分類標準進行對應,設計既符合 CIP-005 又保留數據存取權限的網路分段架構,並建立審計人員實際審查的文件記錄產物。合規架構必須先行,而非在試點之後才進行補救。
在資料中心電力需求打破歷史模型之際,AI 能否解決公用事業的負載預測難題?
全美資料中心電網需求於2026年達到 75.8 GW(S&P Global),至2035年可能高達 106 GW(BloombergNEF)。僅在2026/27年度,PJM 便將 12 GW 的新增電力需求歸因於資料中心,導致容量成本倍增。針對 1% 年需求增長所訓練的傳統負載預測模型,無法應對超大規模資料中心叢集所產生的非傳統負載形態、快速爬坡特性以及具相關性的需求模式。融合了資料中心併網協議、建設時程與 GPU 叢集功率特性的 AI 預測,能在這種規模下顯著降低預測誤差——在當前規模下,5% 的誤差就意味著數十億美元的資本錯配。
伊比利半島大停電給 AI 驅動的電網運行帶來了什麼教訓?
2025年4月的大停電在20秒內中斷了橫跨西班牙與葡萄牙的 2,200 MW 電力。ENTSO-E 專家小組最終報告(2026年3月)證實,事故肇因於處於固定功率因數模式的發電機引發的連鎖過電壓,而非再生能源發電。教訓在於:只追求經濟調度而未強制約束電壓穩定度、虛功率限制及變流器控制動態的 AI 最佳化模型,可能會在軟體中建議看似最佳、卻在硬體中引發連鎖故障的操作。電網 AI 必須融入物理特性感知,而非僅僅由數據驅動。
我們如何在減少 AMI 竊電偵測誤報的同時,不遺漏真實的營收損失?
全球每年竊電損失高達 $89.3B(IEEE Smart Grid)。由於竊電事件在訓練資料中極為罕見,用於偵測的機器學習模型面臨極端的類別不平衡,從而產生極高的誤報率。而誤報可能觸發斷電,進而違反州 PUC 消費者保護法規。解決之道在於將電表數據與網路拓撲、氣象模式及用電曲線分析相結合,而非依賴單一資料串流的異常偵測。這種多信號融合方法在提高偵測精準度的同時,將誤報率控制在法規與客戶關係容許的門檻之內。
代理型 AI 是否已準備好投入公用事業控制室的運行?
阿貢國家實驗室(Argonne National Laboratory)的 GridMind 是一個多代理 AI 系統,各專業代理獨立處理排程、監控與調度。能源領域的代理型 AI 市場在2025年達到 $0.64B,預估2030年將達 $3.14B(Mordor Intelligence)。然而,42% 計畫部署 AI 的公用事業缺乏內部專業知識(Utility Dive),調度員的信任依然是關鍵制約因素。Duke Energy 的聊天機器人在三個月內處理了 280,000+ 次互動,但客戶對 AI 處理服務的滿意度卻從 47% 下降至 44%(Qualtrics)。彌合實驗室與實際運行的鴻溝,需要多數供應商所忽略的可解釋性、約束防護欄以及人機協同設計。
哪種 DERMS 平台能夠為混合機群處理多通訊協定的 DER 協調?
目前尚無任何單一商用 DERMS 能同時具備完全即時處理 IEEE 2030.5、OpenADR、SunSpec Modbus 與 DNP3 的能力。FERC Order 2222 的實施時程各地不同,從 CAISO(自2024年11月上線)到 SPP(需至2030年第二季)。各 CSIP 版本的協定碎片化使問題進一步惡化。隨著加州儲能容量達到 16,900+ MW,且電池在傍晚爬坡時段提供 12+ GW 電力,AI 調度品質已對電網至關重要。DERMS、ADMS 與實體 DER 機群之間的協調層需要同時處理協定轉換、約束強制執行,以及兼顧市場規則與電氣極限的調度最佳化。
AI 是否能自動化處理 FERC Order 2023 併網排隊佇列?
併網佇列積壓了超過 2,000+ GW 的專案,平均等待時間超過5年,遠高於2008年的不足2年。錯過2026-2028年 45Y 與 48E 清潔能源抵減稅額動工期限的專案面臨 30-50% 的成本增長。PJM 已宣布部署 AI 工具以簡化併網研究,但尚無任何 ISO/RTO 大規模部署自動化可行性篩選。AI 可以加快群集研究分析速度、識別可能撤回的佇列席位,並將目前每個研究週期需要耗費數月人工的工程分析實現自動化。
電力、天然氣與自來水綜合公用事業如何引入 AI,而無需建置三個獨立平台?
電力、天然氣與自來水公用事業面臨著平行的 AI 挑戰:洩漏偵測、預測性維護、客戶服務與法規合規。但供應商的解決方案卻按領域各自為政。自來水公用事業的 AI 洩漏偵測已展現出 94-100% 的準確率(MDPI 綜述53項研究),並為每家公用事業每年節省 $213,000(Oldcastle Infrastructure)。天然氣公用事業面臨促使其採用 AI 增強型光學氣體成像的 EPA OOOOb LDAR 規範。電力公用事業則需要符合 NERC CIP 規範的分析技術。一個跨領域共享基礎架構與數據管道,同時兼顧各領域特有法規與運作限制的統一 AI 平台,能避免部署成本與維護負擔翻至三倍。
自信打造您的 AI。
與一支在打造新世代企業級 AI 方面擁有深厚經驗的團隊攜手合作。讓我們協助您設計、建置並部署值得信賴的 AI 策略。
Veriprajna 深度科技顧問公司 專精於為醫療、金融及法規監管領域打造攸關安全的 AI 系統。我們的架構均依循既定規範進行驗證,並備有完整的合規文件。