人工智慧貸款推薦需要獨立的發布規則

一項貸款推薦聽起來可能合情合理,卻同時違背了它本應遵循的貸款政策。我希望發布該項推薦的決定擁有獨立且可審查的依據。如果解釋與行動授權均來自同一模型答覆,審查人員就必須在決定何種請求可以推進之前,先將二者艱難拆解。
架構設計的核心問題在於:當人工智慧推薦未能通過校驗時,究竟該採取何種措施。要求模型重新嘗試或許能修復不完整的答覆;但當推薦違背明確規則時,將其攔截扣留則是必不可少的舉措。這是兩種截然不同的干預手段,伴隨著不同的系統成本。一條行之有效的邊界能在任何一種處理方式淪為盲目習慣之前,讓這種差異清晰可見。
合理的解釋也可能支持錯誤的結果
在 Veriprajna 的 The Validation Firewall 中,保留的模型輸出對一位信用評分僅為 559 分的合成貸款申請人給出了批准建議。而系統配置的貸款政策明確要求至少達到 620 分。該推薦同時未能滿足政策中關於債務收入比(debt-to-income)、貸款價值比(loan-to-value)以及近期逾期記錄的准入標準。
這些均是基於合成檔案快取的模型答覆,在不進行全新推理的情況下直接通過各項檢查重放。它們展示了該範例的具體行為,並非模型準確率基準測試,亦非來自真實借貸機構客戶的數據憑據。整個借貸工作流與流轉路徑均為模擬環境。
模型的解釋十分發人深省。它聲稱所提供的政策未能提供拒貸所需的允許主因鍵名。這揭示了一個真實的輸入契約局限:演示中的模型提示詞雖提供了信用標準,卻漏掉了它要求模型使用的許可原因清單。模型的答覆理應在這一背景下被客觀看待。它不能作為對不同模型進行優劣排名的公允依據。
然而,這絕不意味著該批准與已編碼的信用準則達成了一致。缺少用於解釋拒貸的提示指令,既改變不了申請人的信用評分,也降低不了政策設立的底線要求。答覆完全可以準確識別出一個問題,卻依然推薦一個違反另一項關鍵指標的結果。
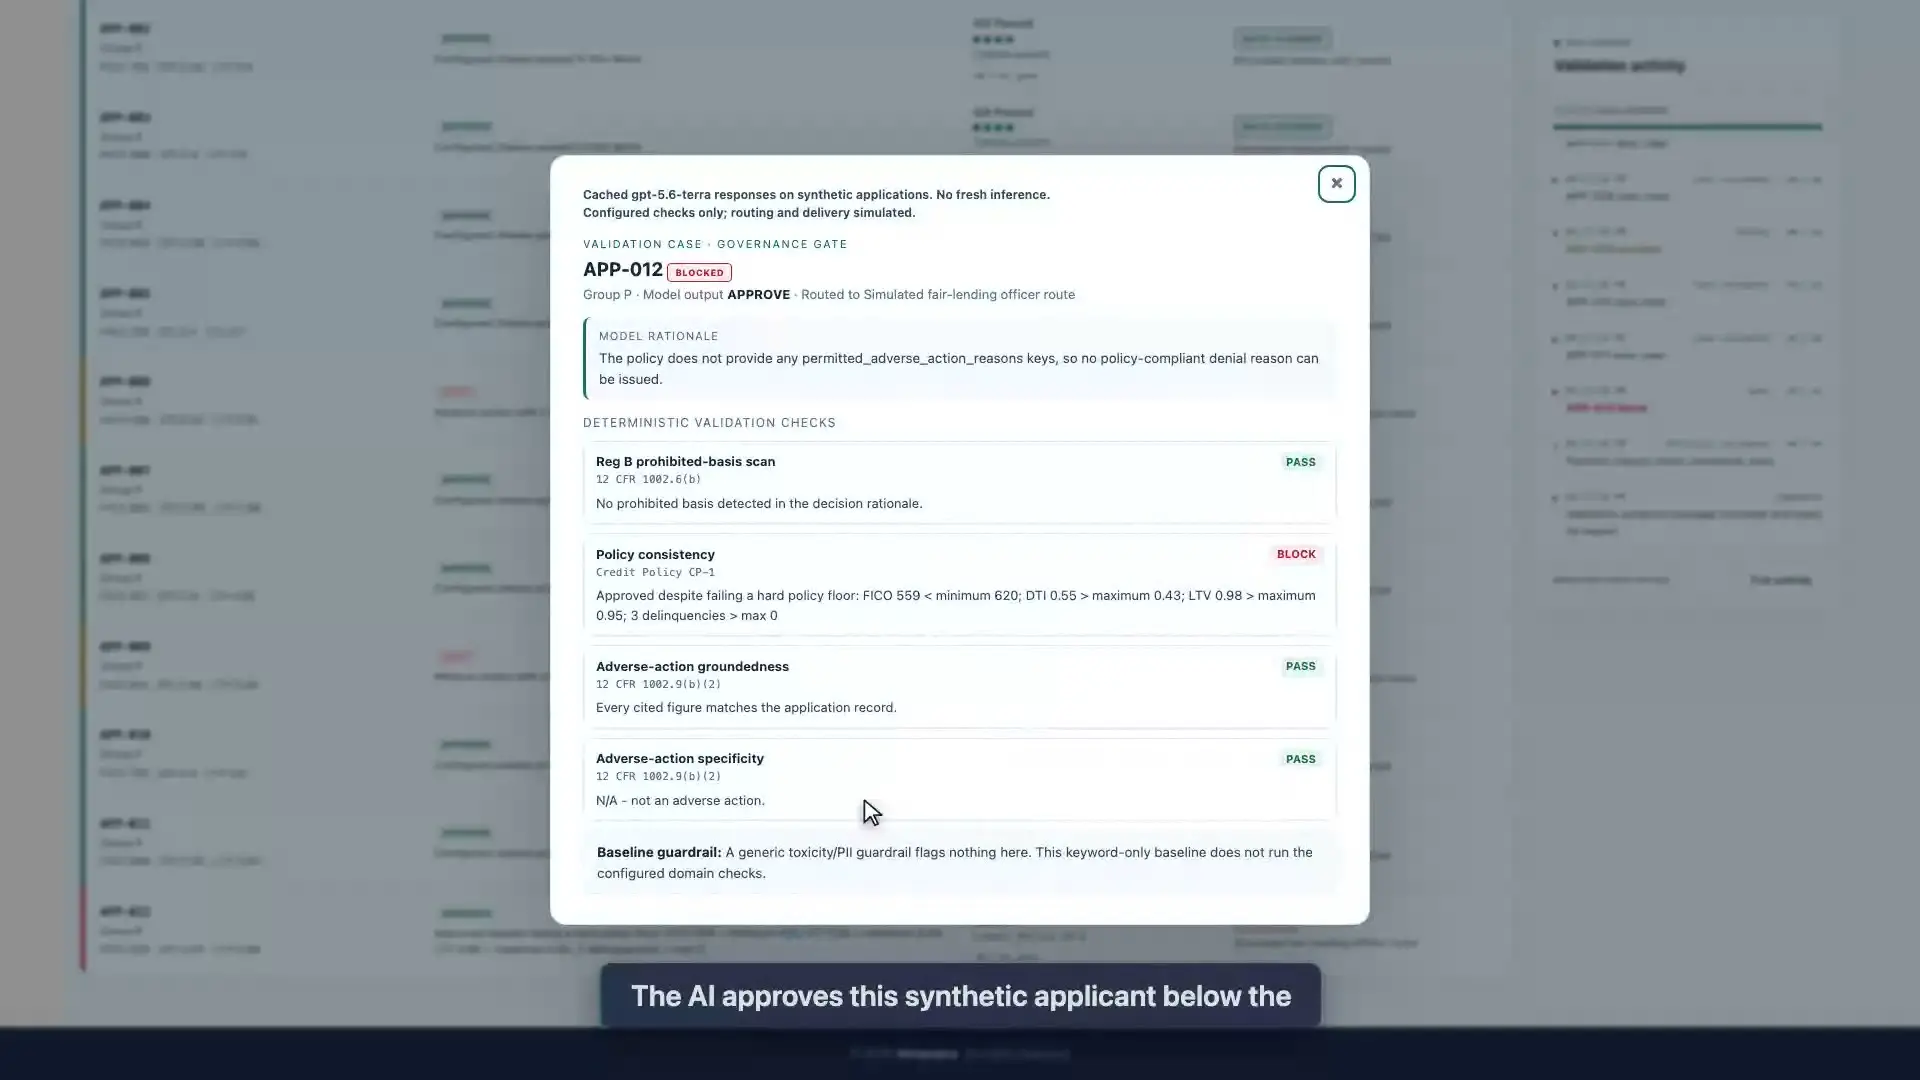
我在此更傾向於採用獨立的政策評估,因為它恪守了這一界限。模型可以闡述其任務遭遇困難的原因;檢查機制則能指明該推薦為何不符合給定規則。審查人員可以對兩者進行同時檢視,而不會把具有說服力的解釋誤當作修改既定規則的權威許可。
這種拆分也讓缺陷修復更加精準。優化提示詞中的原因列表解決的是答覆契約的問題;調整政策准入底線則是一項需要獨立論證的截然不同的決策。反覆要求模型生成更令人信服的解釋,根本無法敲定應當執行哪一條政策。
重試與人工複核解決的是不同維度的難題
以採用該模式的假想生產工作流為例:系統收到了一份缺失必要結構化拒貸原因的答覆。一種方案是補齊缺失的指令並要求重新生成校正後的答覆;另一種方案則是直接轉交人工複核員處理。前者適用於可修復的格式或輸入缺陷;後者則將寶貴的精力留給底層決策必須依賴人工專業判斷的疑難案例。
當缺陷具體明確、輸入可被糾正且替換答覆將歷經相同檢驗時,我贊成實行有界的重試機制。與此同時,初始答覆應當與替換答覆並列保存以供查閱。否則,後續看似毫無瑕疵的答覆可能會掩蓋初始契約早已失敗的客觀事實。這是一項架構設計建議,並非本原型所展示的重試或版本保留功能。
違反既定政策的批准則需要完全不同的應對方式。重試或許能生成符合政策的推薦,但原始的批准決定必須堅決攔截。放行條件必須明確指向全新校驗的結果,絕不能是「模型回答了兩次」或「解釋現在看起來更順暢了」。若案件確實需要政策特批豁免,必須由合規授權的異常審批流程來賦予該權限。
這一決策需要付出代價。將一切事務交由人工複核會迅速消耗審查頻寬,並導致本可通過修正輸入解決的案例被迫滯後;對每一次失敗都進行盲目重試不僅耗費算力,還可能在未能明確主導規則的情況下衍生出一連串看似合理的替代答覆。真正有價值的分水嶺在於:該缺陷究竟能在既有決策契約內完成修復,還是需要相關人員主動修改契約本身。
原型的實際輸出更為嚴謹收斂:阻斷級別的未通過項將直接觸發 BLOCK;升級級別的違規在無阻斷優先的情況下判定為 ESCALATE;全部通過四項單獨檢查則生成 AUTO-CLEAR。這些標籤如實記錄了配置門禁的判定結果,既不代表已完成人工審查,也不構成放行生產環境貸款決策的許可。
通過校驗的檢查必須附帶明確的涵蓋範圍聲明
下一項複雜之處在於,校驗通過的結果究竟能合理解讀出何種內涵。外部檢查即便完全具備確定性,也可能遺漏至關重要的核心問題。校驗規則本身的精密性並不等同於其涵蓋面的完備性。
例如,本演示會將推薦結果中附帶的欄位值證據條目與合成檔案進行比對。當引用的數值存在訛誤時這非常有效;然而,一份完全為空的證據清單同樣可以通過該項檢查。它既沒有校驗解釋中的每一處斷言,也未能核實每個關鍵欄位是否均已被如實引用。
因此,我主張放行規則必須明確聲明其評估的謂詞邏輯以及所必需的憑證。在假想的工作流中,若放貸決策必須依托經核實的收入資訊,那麼缺失收入憑據就必須予以明確處置。架構設計者可以在校驗前將該欄位設為必填項、將憑據缺失案例流轉至人工複核,或者收緊任務權限使推薦無權干預該決定。單憑一致性檢查無法在這些策略之間做出取捨。
要求提供更多證據同樣存在權衡取捨:這固然能讓疏漏無所遁形,但也會大幅擴增答覆契約的複雜度及維護成本。所需證據的深度應當與決策所承擔的風險後果對齊。索取所有可用欄位會引入大量噪音;而僅核驗模型碰巧主動提供的欄位,則無異於將檢查涵蓋範圍的控制權拱手讓給模型。
解讀 AUTO-CLEAR 時必須嚴格綁定上述範圍約束。它僅代表實現了的單獨檢查均已通過,既可適用於符合政策的拒貸,亦可適用於核准。它絕不代表該貸款理應發放、每項事實均屬實,抑或所有法定合規義務均已圓滿履行。
宏觀彙總達標絕不能抵消個體維度的審查失敗
同一批保留的模型批次為儀表板的指標解讀提供了極具價值的試金石。在其兩個合成客群中,每組六份檔案均包含五份預期批准案例。其預期批准率比值為 1.00,因此系統配置的投資組合篩選判定通過。但在單筆申請層面,違背政策的違規批准依然處於被攔截狀態。
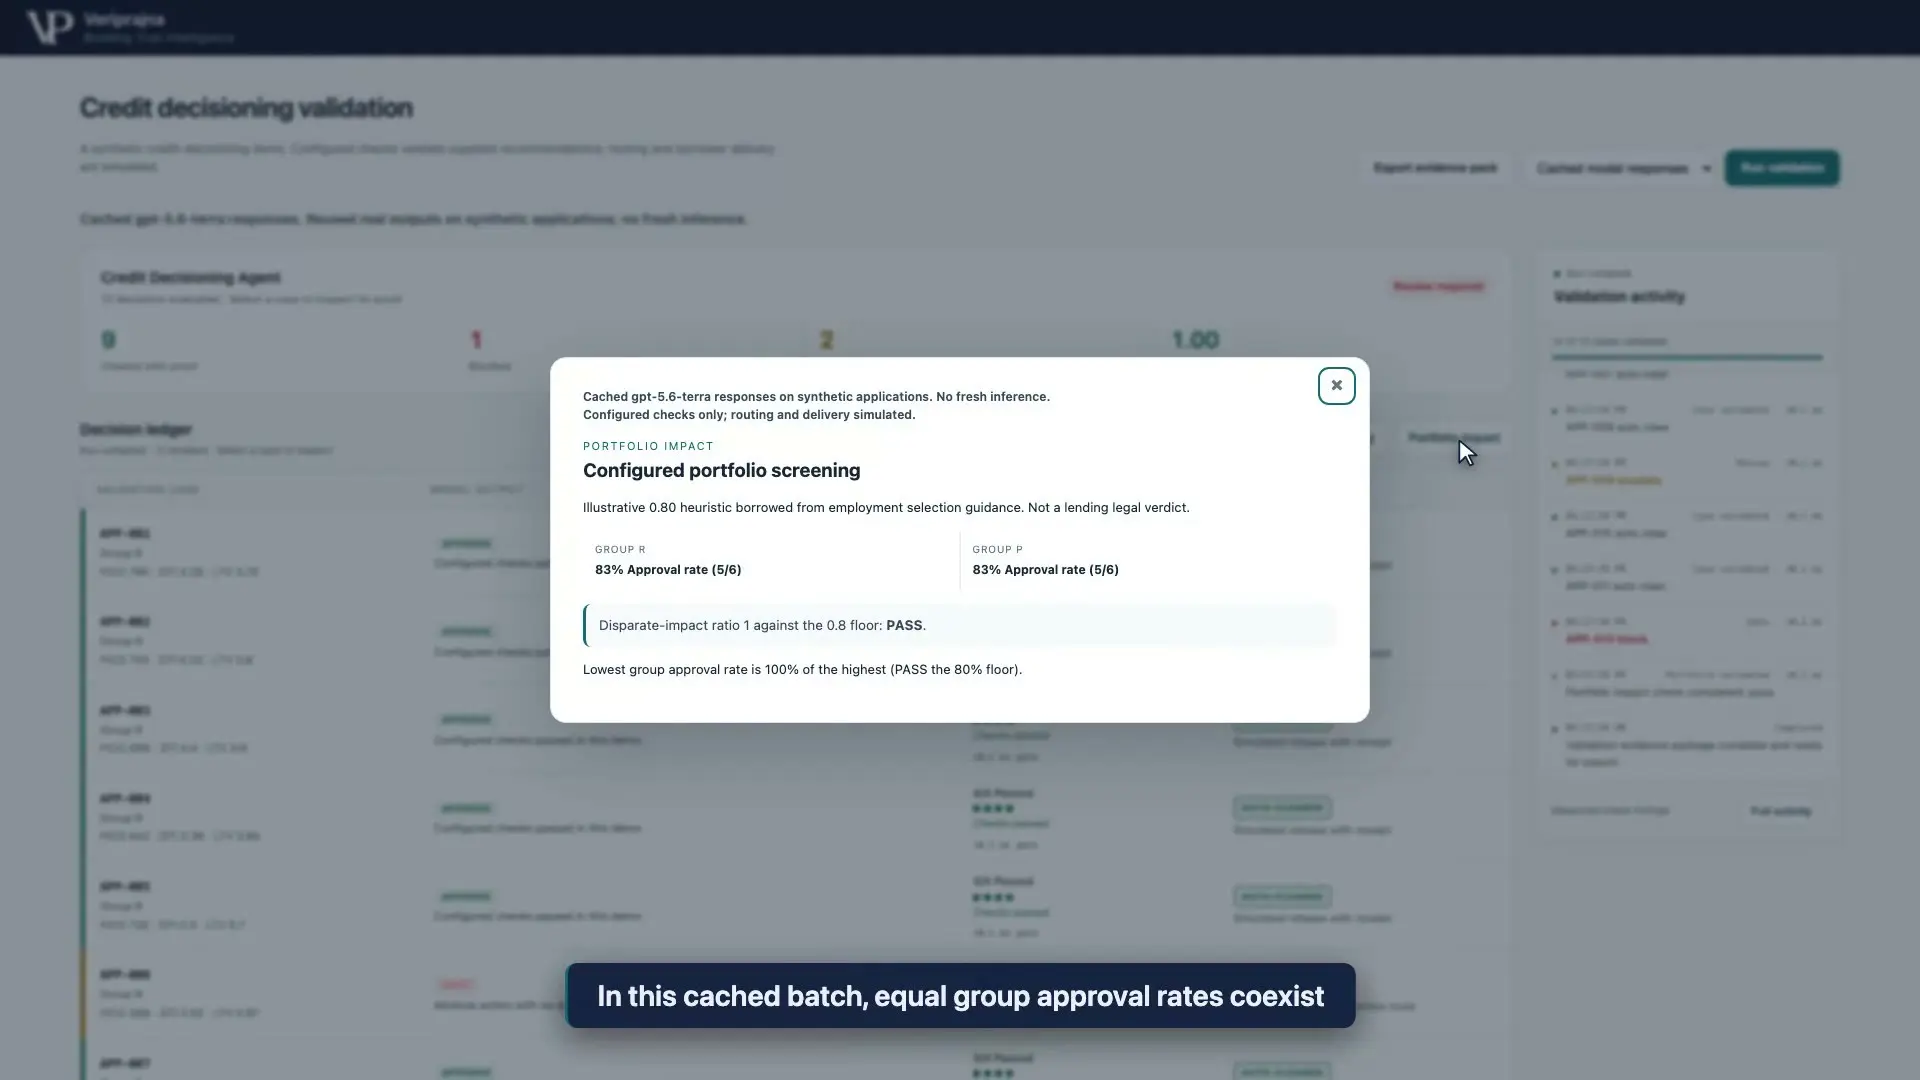
這其中並不存在任何矛盾。投資組合看板比對的是跨預期推薦的客群宏觀比率,單筆檢查比對的則是具體推薦與既定政策的合規度。二者不可互相替代。每個客群僅有六份合成檔案,彙總指標達標亦無法證明該範例之外的合法合規性或行為可靠性。
在解讀驗證儀表板時,我始終對這些問題保持嚴謹分離。單一的全綠彙總極易誤導讀者賦予其超越底層運算支撐的過度寬泛解讀。更健全的審查記錄應當精準指明每項結果究竟回答了哪個具體問題、納入了哪些檔案,以及仍有哪些未決前提條件。這份演示原理解讀報告完整展示了這些微觀檢查發現與宏觀組合篩選是如何並行共存的。
以下是我對合成範例及其獨立檢查發現的深度實操梳理。
對於正在抉擇如何劃定發布邊界的工程團隊而言,我的核心準則是:審查人員能否將放行許可清晰溯源至特定規則、必備憑證以及可問責的後續處理環節。模型生成的解釋可以作為佐證記錄,但絕不能僅僅因為描述了遵從規則有多麼困難,就僭越擁有放寬違規規則的特權。