Ce que l'existence d'un modèle d'IA laisse sans preuve

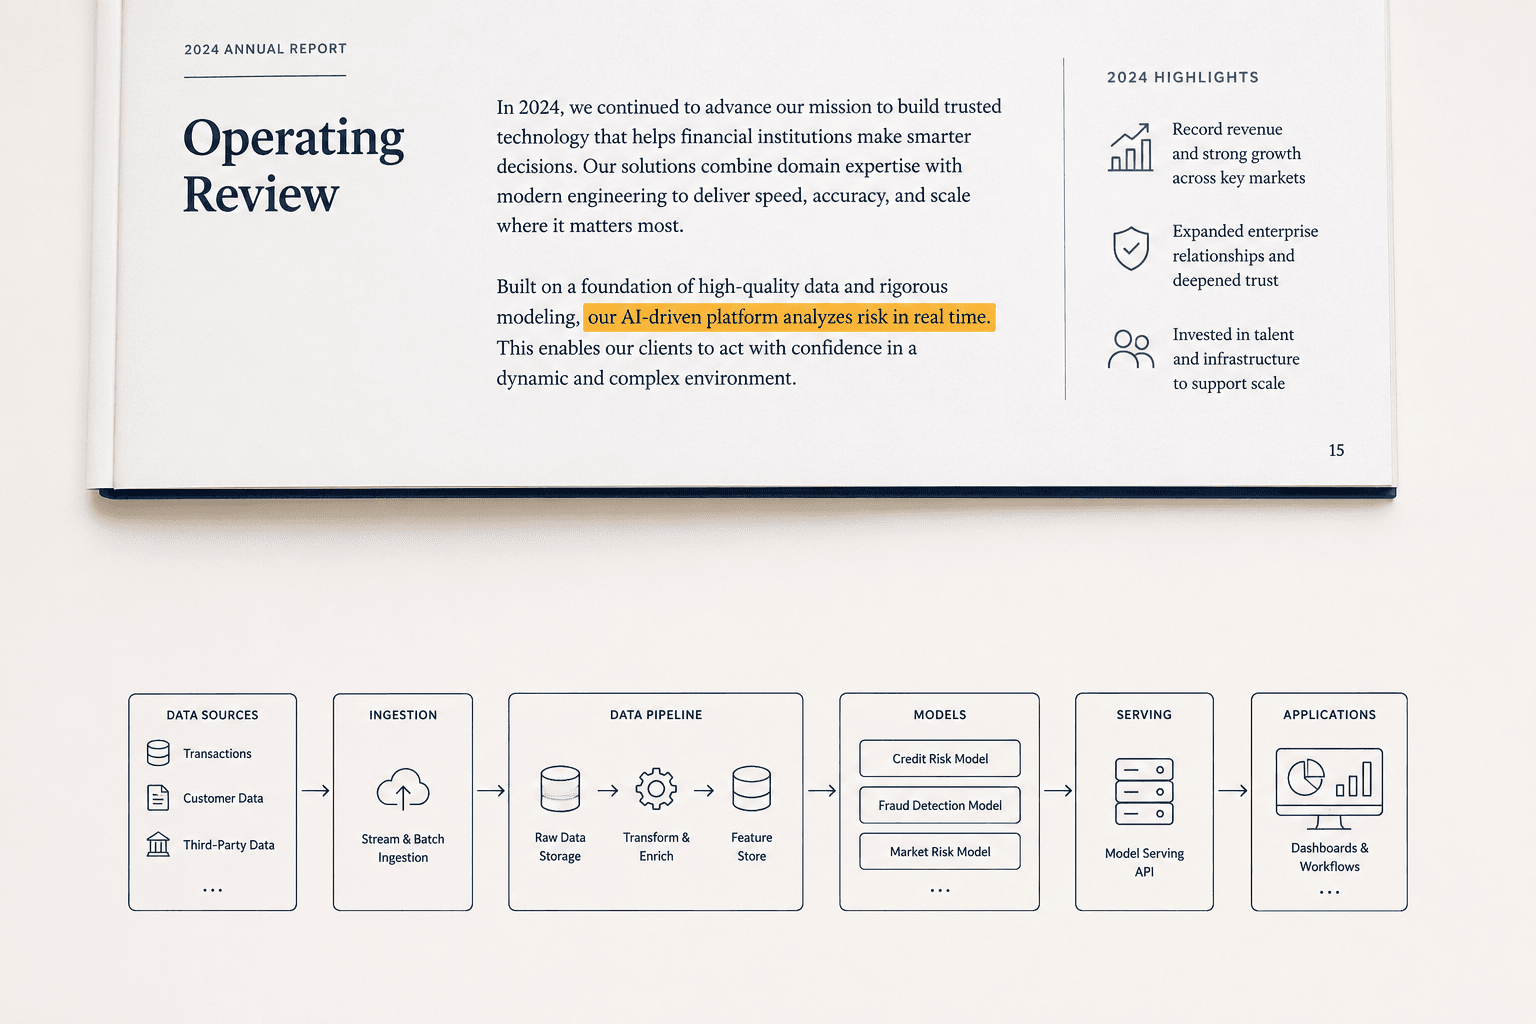
Une équipe peut produire une fiche de modèle sans pour autant répondre à son allégation commerciale. Cette fiche peut certes attester de l'existence d'un modèle. Mais affirmer que l'activité est « pilotée par l'IA » constitue un engagement supplémentaire quant au rôle effectif du modèle dans le travail réalisé. Je tiens à ce que l'examen de cette affirmation porte sur le registre opérationnel avant que quiconque ne tienne l'existence de la technologie pour une justification suffisante.
Divulgation : Cet article a été rédigé à l'aide d'une IA générative.
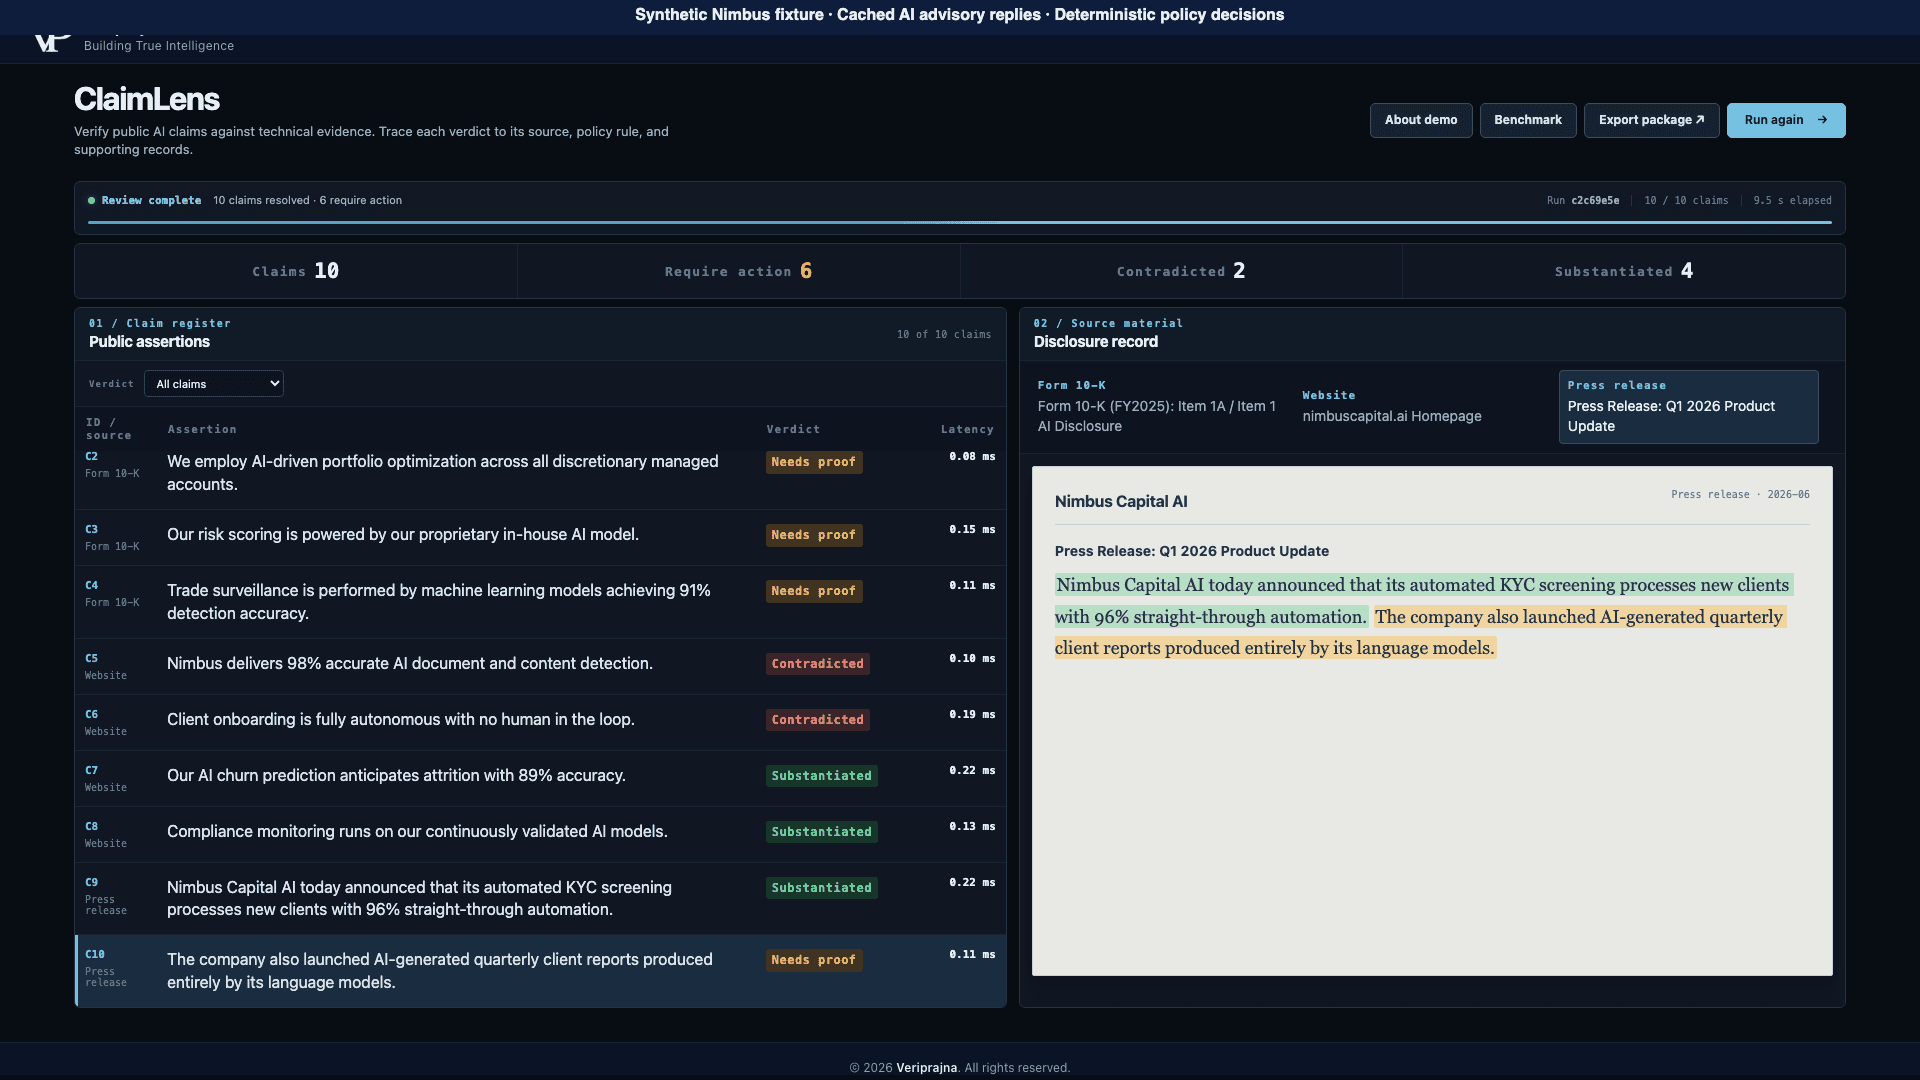
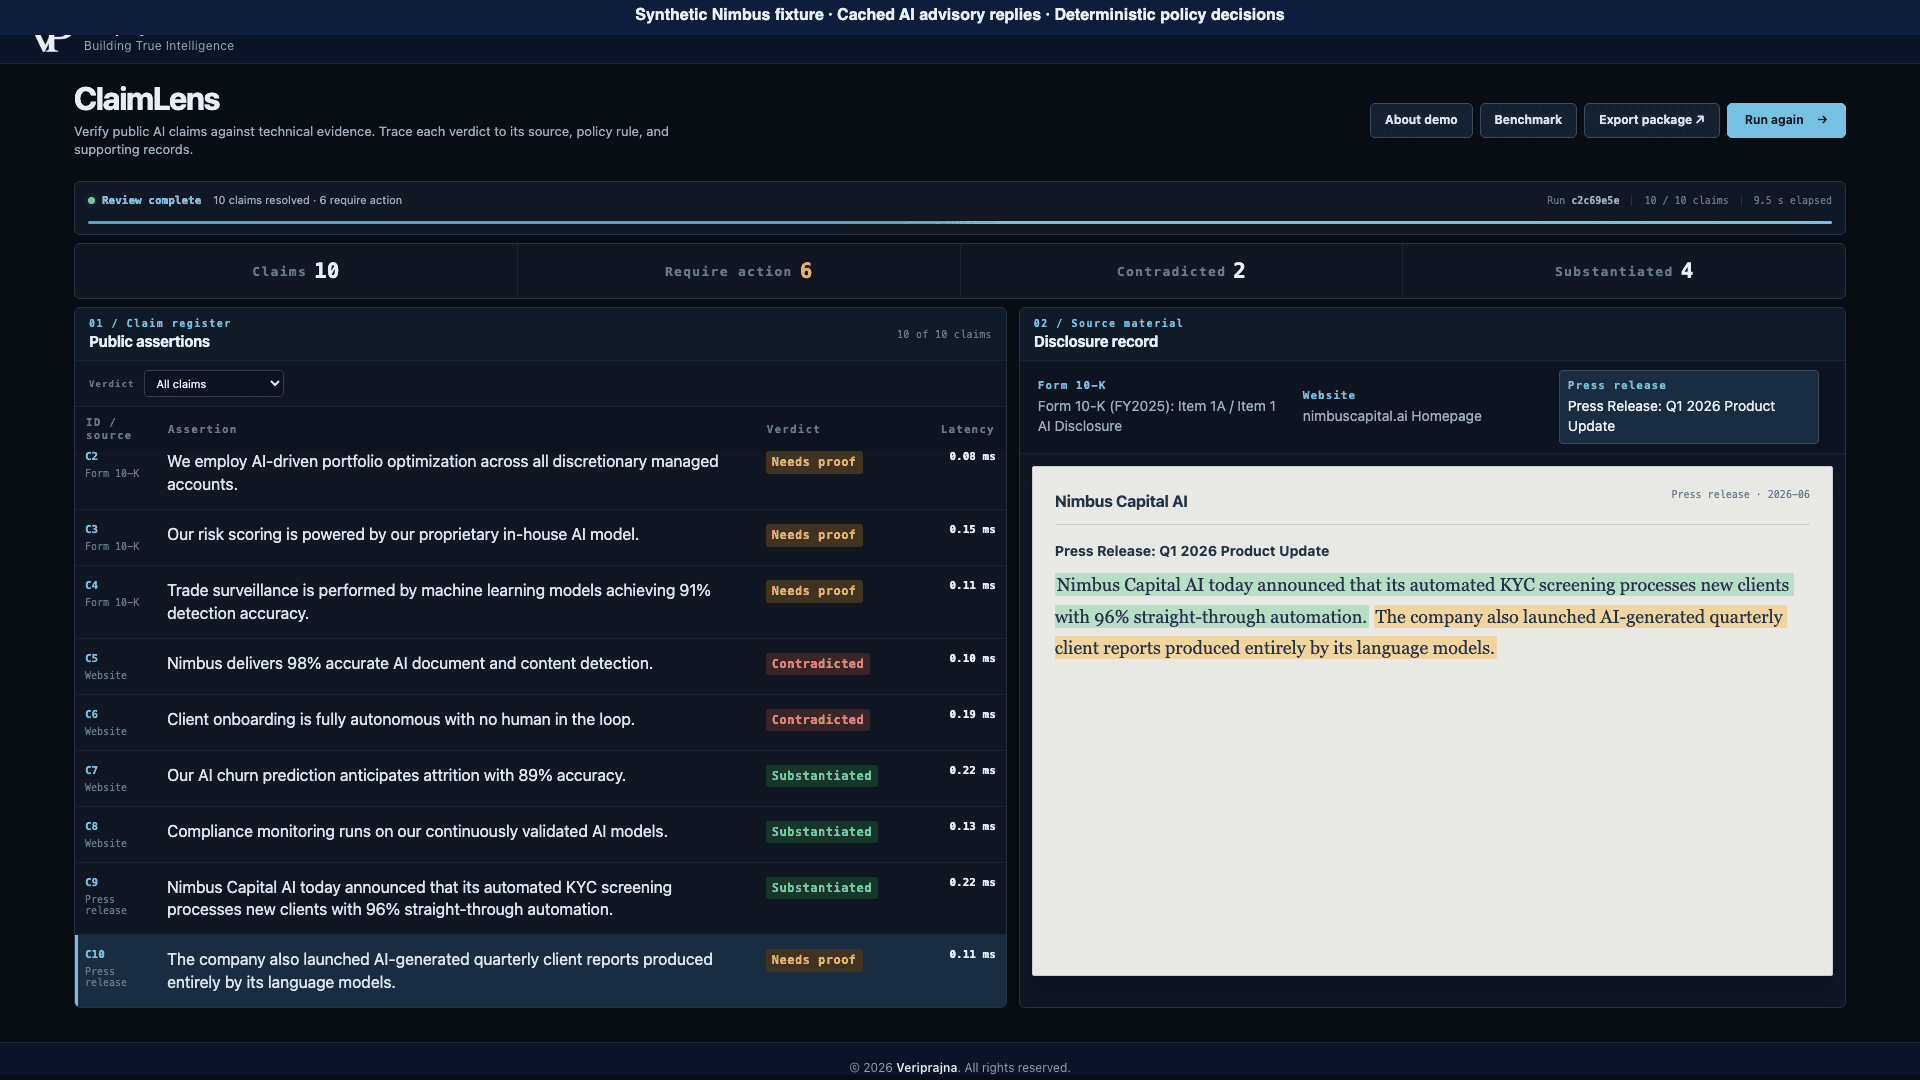
Cette position de conception sous-tend ClaimLens, notre démonstration locale reliant les affirmations relatives à l'IA aux registres techniques fournis. L'exemple présenté ici est Nimbus Capital AI, une entreprise synthétique disposant de déclarations et de journaux synthétiques. Il illustre une problématique d'audit ; il ne préjuge en rien de la manière dont une véritable société d'investissement opère ni de la conformité légale d'une déclaration.
L'écart entre modèle déployé et modèle pilote
Nimbus déclare : « Nous utilisons l'optimisation de portefeuille pilotée par l'IA sur tous les comptes gérés de manière discrétionnaire. » Sa fiche technique indique qu'un modèle d'optimisation est déployé. Son journal opérationnel précise que la sortie du modèle a influencé 1.5% des décisions d'allocation. ClaimLens attribue à cette allégation la mention « Needs proof » selon sa règle configurée relative à un faible impact opérationnel.
Le registre d'existence répond à une question utile : il existe un modèle à examiner. Le journal d'exploitation répond à une autre interrogation : à quelle fréquence sa sortie a-t-elle influencé les décisions d'allocation enregistrées ? Aucun de ces deux faits ne doit être occulté sous prétexte que l'autre est gênant.
L'affirmation va plus loin que ces enregistrements. « Piloté par l'IA » suggère un rôle déterminant dans l'exécution du travail. « Sur tous les comptes » introduit une notion d'exhaustivité. Un modèle déployé ne justifie pas à lui seul ces engagements. Le chiffre de 1.5% fournit à l'auditeur une raison concrète de s'interroger sur la manière dont le modèle participe au processus et sur la répartition de cette participation entre les comptes.
Je préfère un examen qui maintienne cet écart explicitement visible. Valider une formulation générale sous prétexte que le modèle est présent reviendrait à faire porter à un mince élément de preuve une promesse bien plus vaste. Déclarer qu'aucune IA n'est utilisée ignorerait la preuve que le modèle existe et influence parfois les décisions. La mention « Needs proof » préserve la question que les registres fournis ont laissée en suspens.
Un faible pourcentage nécessite encore une interprétation
Le plus difficile consiste à déterminer ce qu'il convient de demander ensuite. Une faible proportion de décisions ne suffit pas à renseigner sur l'importance de ces décisions.
Envisageons un flux de travail hypothétique dans lequel un modèle traite un petit nombre d'allocations aux conséquences exceptionnelles. Un simple décompte des décisions pourrait sous-estimer son rôle économique. Dans un autre flux hypothétique, le modèle émet une recommandation sur chaque compte, mais les opérateurs la rejettent généralement. Un journal ne comptabilisant que les recommandations acceptées décrirait une activité tout autre qu'un journal consignant toutes les recommandations examinées. Aucune de ces hypothèses n'est confirmée pour Nimbus. Elles montrent pourquoi le sens attribué au terme « influencé » compte avant d'utiliser son pourcentage pour figer une formulation.
Un auditeur peut demander quel événement déclenche la comptabilisation d'une décision dans le journal, quels comptes et quelle période sont couverts, et si le rôle revendiqué concerne des recommandations, des modifications acceptées ou l'autorité décisionnelle finale. En l'absence de ces définitions, recueillir une fiche de modèle supplémentaire ne comblera pas l'écart. Le justificatif manquant concerne l'usage opérationnel.
C'est ici que je pose une limite quant à la décision de la démonstration. ClaimLens applique des règles définies à des registres fournis. Il n'authentifie pas ces registres et ne garantit pas que la méthode de journalisation capture le rôle qu'un lecteur déduirait de la phrase. Un résultat configuré « Needs proof » peut structurer l'analyse. La mesure sous-jacente doit encore faire l'objet d'un examen approfondi.
La même prudence s'impose lorsqu'une règle renvoie un résultat validé. La concordance entre une affirmation et un registre fourni invite à vérifier leur adéquation. Elle ne prouve pas que le registre est exhaustif, représentatif ou vérifié de manière indépendante. Un système d'audit doit permettre de conserver cette distinction dès lors que ses conclusions alimentent une décision de publication.
Trois réponses face à l'écart constaté
Pour une équipe confrontée à un tel écart, la formulation tout comme les éléments probants peuvent évoluer. Le choix dépend de la partie de l'affirmation que l'équipe est en mesure de défendre.
Une première réponse consiste à restreindre la phrase à l'activité déjà documentée. Indiquer qu'un modèle est déployé constitue un engagement moindre que prétendre qu'il pilote l'optimisation de portefeuille sur tous les comptes. Cela peut constituer un ajustement utile si le déploiement est le fait pertinent à communiquer. Mais cela revient à renoncer à l'allégation plus vaste quant au rôle opérationnel du modèle. Remplacer « piloté par l'IA » par un autre adjectif flou laisserait la question initiale sans réponse.
Une deuxième réponse consiste à établir le rôle opérationnel avec plus de précision. Cela peut exiger des registres distinguant les recommandations générées, les recommandations examinées et les décisions modifiées, ainsi que leur périmètre et leurs définitions. Cela réclame plus de travail que de simplement prouver l'existence d'un modèle. Cette démarche est justifiée lorsque le rôle du modèle est essentiel à la compréhension des lecteurs. Elle peut également révéler que la formulation initiale nécessite une révision, même après amélioration des preuves.
Une troisième réponse consiste à différer l'affirmation élargie tant que la question demeure ouverte. Cela sacrifie un message que l'équipe souhaiterait utiliser. Je privilégie ce coût lorsque la promesse centrale de la phrase dépend d'un rôle opérationnel que personne ne peut encore étayer de manière probante. Une mention non résolue n'a d'utilité en interne que si quelqu'un en assure le suivi ; elle ne remplace pas une décision sur la phrase publique.
Ce sont là des choix éditoriaux et d'évaluation, et non des formulations que ClaimLens recommande automatiquement ou approuve juridiquement. Leur valeur réside dans le fait de lier des preuves incomplètes à une action concrète suivante. L'équipe peut modifier sa promesse, consolider ses justifications ou renoncer à la publication.
Préserver les désaccords sans perdre la décision finale
L'exemple du portefeuille comporte également un désaccord. Dans la démonstration enregistrée, l'évaluateur IA en cache qualifie l'affirmation de contredite, tandis que le point de contrôle configuré maintient « Needs proof ». Cet avis est une rediffusion enregistrée, non une nouvelle évaluation par modèle. L'évaluateur ne modifie pas la décision du point de contrôle.
Je souhaite que les deux conclusions soient mises à la disposition de l'auditeur, car ce désaccord met en lumière une décision d'appréciation : jusqu'où ce registre opérationnel nous mène-t-il ? Qualifier une allégation de contredite exprime une conclusion plus catégorique que de juger ses justifications insuffisantes. La personne chargée de réviser la phrase doit percevoir cette nuance et en examiner le motif. Masquer l'avis consultatif supprimerait une objection digne d'intérêt. Remplacer la décision consignée par l'opinion paraissant la plus affirmative dissimulerait la façon dont le résultat a été établi.
Le guide explicatif de ClaimLens présente ce flux reliant allégation et registre. Son unité opérationnelle est la phrase examinée avec son justificatif fourni, la décision consignée et son motif. Cet ensemble procure au marketing, à l'ingénierie et au réviseur un socle commun de discussion.
Voici la présentation détaillée de l'audit synthétique de ClaimLens par le fondateur.
Mon critère pour cette discussion est précis : identifier le fait opérationnel qui rendrait la formulation défendable. Si l'équipe ne peut établir que l'existence d'un modèle, telle est la portée maximale de l'affirmation qu'elle aura justifiée. Une promesse plus ambitieuse ne trouve sa légitimité que si les preuves en expliquent le rôle élargi.